0.2%p 차이라던데, 월 이자 몰랐다니 생각보다 크더라

대출 받을 때 은행에서 안내해주는 월 이자, 그냥 믿고 계셨나요? 최근에는 은행이 가산금리를 잘못 계산해서 고객에게 이자를 과도하게 받은 사실이 드러나 환급까지 해준 사례도 있었습니다.
은행도 틀릴 수 있는 게 금리 계산이라면, 내가 직접 확인할 줄 알아야 안심이 됩니다. 특히 요즘은 변동형과 5년 혼합형 주담대의 금리 차이가 0.20%포인트 수준까지 좁혀졌다는 분석도 나오면서, 어떤 금리를 선택하느냐에 따라 월 이자 부담이 꽤 달라질 수 있다는 이야기가 많습니다.
5억 원 대출 기준으로 단순 계산해보면 금리 차이 0.2%포인트만으로도 월 이자가 수만 원씩 벌어질 수 있다고 합니다. 그런데 정작 이 월 이자가 어떻게 계산되는 건지 공식을 제대로 아는 사람은 많지 않습니다.
대출 금리 1%포인트 차이, 월 이자로 환산하면 생각보다 큽니다
월 이자, 이렇게 계산하면 됩니다
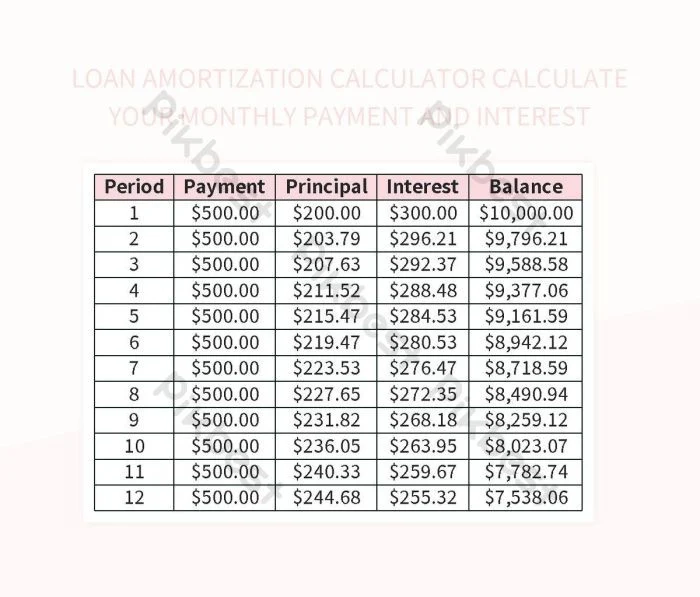
가장 기본적인 월 이자 계산법은 '대출 원금 × 연 이자율 ÷ 12'입니다. 예를 들어 5억 원을 연 4% 금리로 빌렸다면, 5억 × 0.04 ÷ 12로 계산해서 한 달에 약 166만 원 정도의 이자가 나온다는 식입니다.
다만 이건 원금이 줄지 않는다고 가정한 단순 계산이고, 실제로는 원리금균등상환이냐 원금균등상환이냐에 따라 매달 내는 이자가 조금씩 달라집니다. 원금을 갚아나갈수록 이자를 매기는 기준 금액 자체가 줄어들기 때문입니다.
또 하나 헷갈리는 부분이 '월할 계산'과 '일수 계산'의 차이입니다. 어떤 금융사는 한 달을 30일로 단순 환산해서 계산하고, 어떤 곳은 실제 날짜 수를 따져서 계산하는데, 이 차이가 한 달 이자에서 몇천 원씩 왔다 갔다 할 수 있습니다.
가산금리는 왜 붙는 걸까
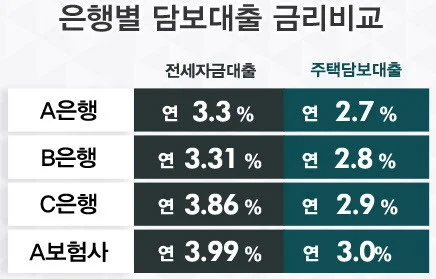
월 이자를 계산할 때 쓰는 '연 이자율'은 기준금리에 은행이 붙이는 가산금리를 더한 값입니다. 여기서 은행이 고객의 신용도나 대출 조건에 따라 할인해주는 우대금리를 빼면 최종 적용 금리가 나옵니다.
최근 은행법 개정 이후 일부 은행들이 가산금리를 올리고 우대금리는 줄이는 방향으로 움직이면서, 대출 한도가 줄거나 월 상환 부담이 늘어난 경우가 많다는 이야기가 나왔습니다. 같은 금액을 빌려도 어느 은행에서, 언제 대출을 받았는지에 따라 가산금리가 다르게 적용될 수 있다는 뜻입니다.
그래서 대출 상담을 받을 때는 단순히 '금리 몇 퍼센트'라는 숫자만 보지 말고, 그 안에 가산금리와 우대금리가 각각 몇 퍼센트씩 들어가 있는지 따로 물어보는 게 좋습니다. 우대금리 조건을 못 맞추면 생각보다 높은 금리가 적용될 수 있기 때문입니다.

은행도 틀렸다는 금리 계산
실제로 한 지방은행에서는 일부 신용대출 상품의 가산금리를 잘못 계산해 고객에게 이자를 과도하게 받은 사실이 적발된 적이 있습니다. 해당 은행은 초과로 받은 이자를 고객들에게 환급했다고 합니다.
이 사례가 알려지면서 온라인 커뮤니티에서는 '내 대출 이자도 한 번 다시 계산해봐야겠다'는 반응이 많이 나왔습니다. 반면 '은행 전산을 개인이 어떻게 믹서기처럼 검증하냐'며 현실적으로 쉽지 않다는 의견도 있었습니다.
다만 월 이자 계산 공식 자체는 복잡하지 않기 때문에, 대출 잔액과 적용 금리, 상환 방식 정도만 알면 대략적인 금액은 직접 확인해볼 수 있습니다. 은행에서 보내주는 이자 안내 문자나 앱 화면에 나온 금액과 내가 계산한 금액이 크게 차이가 난다면 한번 문의해보는 게 좋습니다.
변동금리 선택할 때 체크할 점
변동금리는 기준금리가 오르면 내가 내는 이자도 같이 오르는 구조입니다. 최근 분석에서는 변동형과 5년 혼합형 금리 차가 많이 좁혀지면서, 당장 금리가 싸다는 이유만으로 변동형을 선택하기엔 부담이 커졌다는 지적도 나왔습니다.
예를 들어 5억 원 대출을 변동금리로 받았는데 기준금리가 오르면, 처음 계산했던 월 이자보다 훨씬 많은 금액을 내야 할 수도 있습니다. 반대로 혼합형이나 고정형은 초기 금리가 조금 높아도 일정 기간 이자가 바뀌지 않는다는 장점이 있습니다.
결국 어떤 금리를 선택하느냐는 각자의 상환 계획과 금리 전망에 대한 판단에 따라 달라지는 문제입니다. 다만 선택하기 전에 월 이자가 금리 변동에 따라 얼마나 달라질 수 있는지, 최소한의 시뮬레이션은 직접 해보는 게 안전합니다.
직접 계산해보면 확실해집니다
정리하면 월 이자 계산은 '대출 원금 × 연 이자율 ÷ 12'가 기본 공식이고, 여기에 가산금리와 우대금리를 꼼꼼히 따져봐야 정확한 숫자가 나옵니다. 또 원리금균등상환인지 원금균등상환인지에 따라 매달 내는 금액 구성도 달라집니다.
은행이 안내해주는 숫자를 그대로 믿기보다, 간단한 공식만 알아둬도 내 이자가 제대로 계산된 건지 스스로 점검해볼 수 있습니다. 특히 대출 규모가 크거나 금리가 자주 바뀌는 상품이라면, 월 이자 변화를 직접 계산해보는 습관이 꽤 유용합니다.

월 금리 계산하는법, 저장해두고 대출 받을 때 바로 써보세요!
[ 사진 출처 : 네이버 포토뉴스 ]
댓글
댓글 쓰기