매출은 그대론데... HL만도 영업이익 45% 증발했다는데
매출은 작년과 거의 똑같은데, 영업이익만 반토막이 났다면 보통은 둘 중 하나입니다. 원가가 갑자기 뛰었거나, 돈을 어딘가에 쏟아붓고 있거나요. HL만도가 딱 이 경우입니다.
매출은 그대로, 영업이익만 반토막
HL만도는 10월 30일 올해 3분기 연결 기준 잠정 실적을 공시했습니다. 매출은 2조3205억원으로 작년 3분기(2조3213억원)와 거의 차이가 없습니다. 그런데 영업이익은 515억원으로 전년 동기 942억원 대비 45.3%나 줄었습니다.
HL만도는 현대차·기아를 비롯한 완성차에 조향·제동·서스펜션 같은 핵심 부품을 공급하는 국내 대표 자동차 부품사입니다. 완성차가 잘 팔리면 매출은 따라가지만, 이익은 부품 원가와 환율, 연구개발비에 따라 크게 흔들리는 구조인데 이번 분기가 그 전형적인 사례로 꼽힙니다.
왜 매출은 안 줄었는데 이익만 줄었나
공시에 따르면 영업이익률은 2.2%로 1년 전보다 1.8%포인트 낮아졌습니다. 매출이 똑같은 상태에서 이익률이 떨어졌다는 건, 같은 매출을 올리는 데 들어가는 원가가 그만큼 더 비싸졌다는 뜻입니다.
HL만도가 직접 밝힌 원인은 반도체와 원자재 가격 상승입니다. 자동차 부품에는 차량용 반도체와 철강, 알루미늄 같은 원자재가 대거 들어가는데, 최근 이 원재료 가격이 다시 오르면서 원가 부담이 커졌다는 설명입니다.
여기에 연구개발비 증가도 한몫했습니다. 미래 제품 개발에 돈을 더 쓴 게 당장은 이익을 깎아먹는 요인으로 작용한 셈입니다.

순이익은 아예 적자로 돌아섰다는데
더 눈에 띄는 숫자는 순이익입니다. HL만도의 3분기 당기순손익은 425억원 적자로 집계됐습니다. 1년 전 같은 기간에는 492억원 흑자였으니, 흑자에서 적자로 완전히 방향이 바뀐 겁니다.
이 적자의 핵심은 외환손익입니다. 작년 3분기엔 환율 변동으로 164억원의 이익을 봤는데, 올해는 거꾸로 614억원의 손실을 본 것으로 나타났습니다. 영업에서 이익을 줄이고 환율에서 또 손실을 보면서 분기 전체가 적자로 마감된 셈입니다.
외환손익은 실제 영업활동과는 별개로 환율 변동에 따라 매분기 숫자가 요동치는 항목이라, 다음 분기엔 반대로 흑자 요인이 될 수도 있습니다. 다만 이번 분기만 보면 영업이익 감소와 환손실이 동시에 겹친 흔치 않은 조합이었습니다.
누적으로 보면 상황이 어떤가
1~3분기 누적으로 보면 영업이익은 전년 대비 9.1% 줄었습니다. 분기 단위로 보면 45%나 빠졌지만 누적으로는 한 자릿수대 감소라는 점에서, 3분기 한 분기에 악재가 집중됐다고 볼 수 있습니다.
업계에서는 이번 실적이 시장 전망치를 크게 밑돈 것으로 보고 있습니다. 증권가 추정치보다 낮은 숫자가 나오면서 투자자들 사이에서는 당분간 원자재 부담이 더 이어질지를 지켜봐야 한다는 의견이 많았습니다.

돈을 어디에 쓰고 있길래
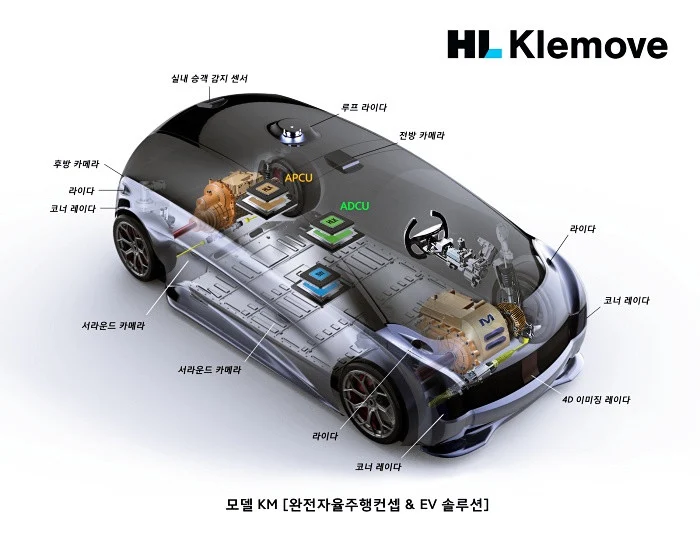
HL만도가 연구개발비를 늘리고 있는 배경에는 자율주행 자회사 HL클레무브가 있습니다. HL클레무브는 자율주행 센서와 HPC(고성능 컴퓨팅) 같은 미래 제품을 개발 중인데, 이 쪽에 들어가는 투자가 당장은 이익을 깎지만 장기적으로는 새로운 사업 축이 될 수 있다는 점에서 완전히 부정적으로만 볼 숫자는 아닙니다.
전통 부품사들이 전기차·자율주행으로 넘어가는 과도기에는 이렇게 연구개발비가 먼저 늘고 수익성은 일시적으로 눌리는 패턴이 흔하게 나타납니다. HL만도도 비슷한 흐름을 타고 있는 것으로 보입니다.
이 숫자를 어떻게 봐야 할까
매출이 유지된다는 건 긍정적인 신호입니다. 완성차 쪽 수요가 꺾이지 않았다는 뜻이기 때문입니다. 문제는 그 매출을 이익으로 바꾸는 과정에서 원가와 환율이라는 두 개의 변수가 동시에 발목을 잡았다는 점입니다.
온라인 투자 커뮤니티에서는 "매출은 선방했는데 이익이 왜 이렇게 빠졌나"라는 의문과 함께, "원자재값이 내려가면 다음 분기엔 좀 나아질 수도 있다"는 기대 섞인 반응이 동시에 나왔습니다. 반대로 환율 변동성이 큰 만큼 다음 분기도 장담하기 어렵다는 신중한 시각도 적지 않았습니다.
결국 이번 3분기 실적은 '매출은 지켰지만 비용 관리에서 발목이 잡힌' 분기로 정리할 수 있습니다. 원자재와 환율이라는 외부 변수가 안정되는지가 다음 분기 이익 회복의 관전 포인트가 될 것으로 보입니다.

HL만도 실적, 여러분은 어떻게 보시나요? 댓글로 의견 남겨주세요.
[ 사진 출처 : 네이버 포토뉴스 ]
댓글
댓글 쓰기