포스코 3분기 실적 들여다보니, 48% 늘어난 이유 따로 있었다
포스코홀딩스 3분기 영업이익이 9450억원을 찍었다는 소식, 보셨나요? 전년 같은 기간보다 48% 가까이 늘어난 수치인데, 이게 지난해 4분기 이후 3개 분기 연속 상승이라는 점이 더 눈에 띕니다.
철강 업황이 바닥을 다졌다는 이야기가 여기저기서 나오는데, 실제로 숫자가 그걸 증명한 셈입니다. 매출은 19조1410억원, 순이익은 3800억원으로 매출도 전년보다 10.9% 늘었습니다.
포스코 영업이익률, 영업이익 전망, 2026년 실적까지 검색량이 늘고 있는 걸 보면 다들 '이게 진짜 회복세인지' 궁금해하는 것 같습니다. 숫자 하나씩 짚어보겠습니다.
영업이익 9450억원, 전년 대비 48% 증가. 3개 분기 연속 상승.
포스코홀딩스 3분기 영업이익, 정확히 얼마였나
포스코홀딩스는 지난 2일 올해 3분기 연결 기준 매출 19조1410억원, 영업이익 9450억원, 순이익 3800억원을 기록했다고 공시했습니다. 1년 전 같은 기간과 비교하면 매출은 10.9%, 영업이익은 47.9% 늘어난 수치입니다.
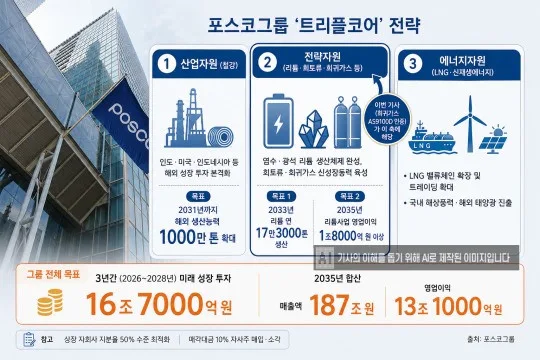
지주사 전체 실적이 이렇게 뛴 건 철강 부문과 인프라 부문이 동시에 좋아졌기 때문입니다. 산업(철강), 전략(이차전지소재), 에너지(LNG 등) 세 가지를 축으로 하는 '트리플코어' 전략을 올해 7월부터 추진 중인데, 이 핵심 사업들이 서로 수익성을 보완하면서 변동성이 큰 시장에서도 버텨준 모습입니다.

포스코 철강부문, 영업이익률 회복이 핵심
별도재무제표 기준으로 보면 포스코(철강 자회사)는 3분기 매출 9조9600억원, 영업이익 4600억원을 기록했습니다. 직전 2분기(9조4200억원, 영업이익 2770억원 수준)와 비교하면 영업이익이 66.1%나 늘어난 수치라 4개 분기 만에 4000억원대 영업이익을 다시 회복한 겁니다.
제품 판매가 인상과 고부가가치 강재 판매 확대가 주된 이유로 꼽힙니다. 원료탄 단가가 올랐는데도 판매가가 더 올라가고 조강 생산량도 늘면서, 영업이익률이 2.9%에서 4.6%로 전분기 대비 회복됐습니다. 다만 지난해 3분기(6.6%)와 비교하면 여전히 낮은 수준이라, '회복은 맞지만 아직 예전만큼은 아니다'라는 평가가 많습니다.
이 때문에 커뮤니티에서는 '진짜 철강 업황이 돌아선 거냐, 아니면 일시적 반등이냐'는 의견이 엇갈리고 있습니다. 중국발 공급과잉이 여전히 남아 있는 상황이라 조심스럽게 지켜봐야 한다는 반응도 적지 않습니다.
포스코인터내셔널·포스코이앤씨, 숨은 보탬
철강만 좋아진 게 아닙니다. 포스코인터내셔널은 3분기 매출 9조270억원, 영업이익 4010억원을 기록했는데, 전년 동기 대비로는 24.1% 늘어난 수치입니다. 가스전 사업과 인도네시아 팜 사업의 생산 확대가 견조한 수익성을 뒷받침했고, 영업이익률도 지난해 3.9%에서 올해 4.4%로 0.5%포인트 개선됐습니다.
3분기 누적 영업이익은 1조1873억원으로, 벌써 지난해 연간 영업이익(1조1653억원)을 220억원 넘어섰습니다. 포스코이앤씨도 수주 증대에 힘입어 전분기 대비 영업이익이 늘면서 인프라 부문 합산 영업이익은 4950억원으로 전분기와 비슷한 수준을 유지했습니다.
포스코퓨처엠 배터리소재, 영업이익 23% 뛴 배경
포스코퓨처엠은 3분기 연결 기준 매출 8348억원, 영업이익 821억원을 공시했습니다. 매출은 전년보다 4.6% 소폭 줄었지만 영업이익은 23.2% 늘었고, 전분기 대비로는 매출 22.9%, 영업이익은 207.8% 급증했습니다.
배터리소재 사업만 떼어보면 매출 4596억원, 영업이익 518억원으로 전분기 대비 크게 좋아졌습니다. 연결 기준 영업이익률도 3.9%에서 9.8%로 5.9%포인트나 뛰었는데, 다만 여기엔 일회성 보상금 반영 효과가 포함돼 있어서 이 흐름이 계속 이어질지는 다음 분기를 더 봐야 한다는 게 업계 설명입니다.
LFP 양극재 사업을 확대하면서 비중국 공급망 경쟁력을 키우는 전략도 함께 추진 중이라, 양극재 3사 가운데서는 포스코퓨처엠이 시장 예상을 웃도는 실적을 낸 쪽으로 분류됩니다.

포스코 영업이익 전망, 2026년 이후는 어떨까
회사 측은 포스코아르헨티나에 지은 연산 2만5000톤 규모의 리튬 2공장을 올해 준공했다고 밝혔습니다. 설비 램프업이 마무리되는 2027년 하반기부터는 이 공장이 본격적으로 이익에 기여할 것으로 전망하고 있습니다.
에너지자원 부문에서도 미국 펜실베이니아주 관련 투자가 진행 중이라, 철강 외에 이차전지소재와 에너지 쪽이 중장기 성장축으로 꼽힙니다. 다만 중국의 공급과잉과 탄소 규제 이슈는 여전히 변수로 남아 있어서, '48% 증가'라는 숫자만 보고 낙관하기보다는 분기별 추이를 계속 지켜봐야 한다는 시각이 많습니다.
재무건전성도 함께 좋아졌다는데
실적만큼 눈에 띄는 변화가 재무구조입니다. 포스코홀딩스는 이번 분기에 순차입금을 4.3조원 줄였다고 밝혔는데, 영업이익이 늘어난 것과 더불어 재무건전성까지 같이 좋아졌다는 점에서 긍정적인 평가가 나옵니다.
온라인 커뮤니티에서는 '진짜 바닥을 찍고 올라오는 거라면 내년이 더 기대된다'는 반응과 '중국 공급과잉이 여전한데 마냥 좋게만 볼 건 아니다'라는 신중한 의견이 함께 나오고 있습니다. 포스코 영업이익률, 영업이익 전망을 검색해본 분들이라면 당장의 숫자보다 다음 분기 추이를 같이 챙겨보시는 걸 추천드립니다.

정리하면 포스코홀딩스는 3개 분기 연속 영업이익 개선, 철강·인프라·배터리소재가 고르게 보탰다는 점이 이번 3분기 실적의 핵심입니다. 다만 전년 동기 대비 영업이익률이 아직 예전 수준을 회복하지 못한 부분도 있어서, 단정적으로 '완전한 턴어라운드'라고 보기보다는 회복 국면으로 이해하는 게 맞겠습니다.
포스코 영업이익 흐름을 나중에 다시 찾아보고 싶다면 이 글을 저장하거나 공유해두세요
[ 사진 출처 : 네이버 포토뉴스 ]
댓글
댓글 쓰기